


★☆10月の住宅ローン金利・対策ご案内★☆
いつもお世話になっております。
”すみたい地所”宮崎です。
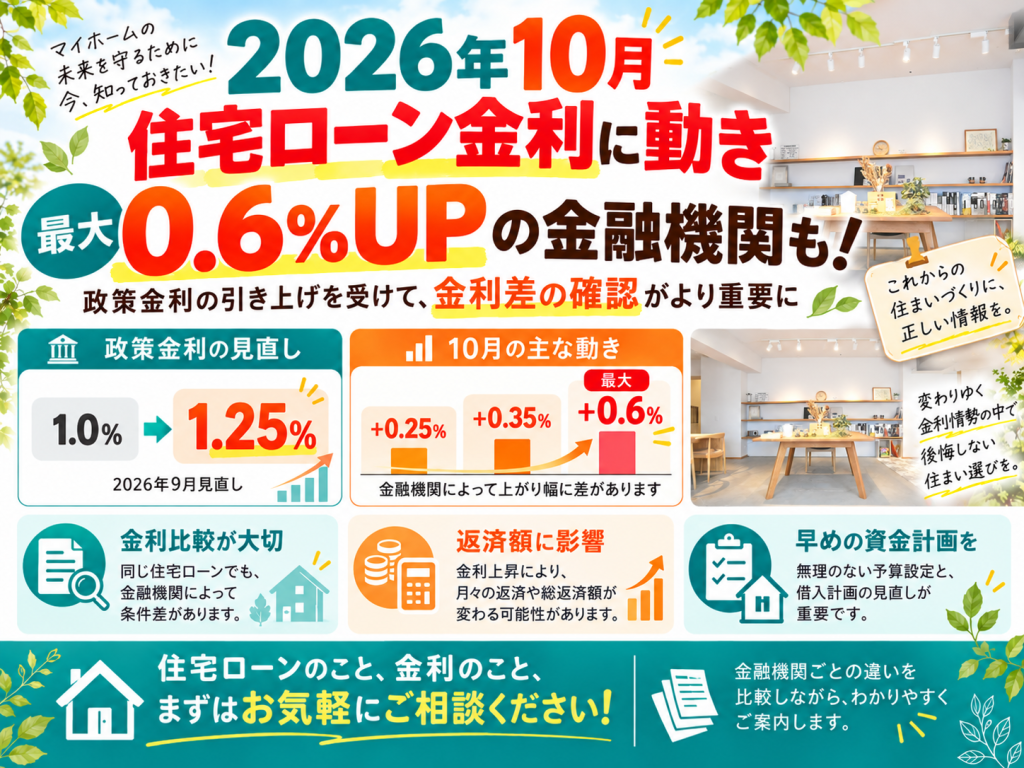
2026年10月時点の主な住宅ローン金利についてご案内いたします。
今回も分かりやすく…
・変動金利
・固定金利(35年固定)
の2種類のみで比較しています。
※新規借入時の代表的な適用金利・優遇金利を中心に記載しています。
※実際の適用金利は、審査内容・借入割合・団信内容・給与振込などの条件によって異なります。
※原則として申込時ではなく「融資実行時」の金利が適用されます。
■ 2026年10月の全体傾向
10月は、住宅ローン“金利の上昇“がさらに明確になっています。
・変動金利
→ 10月から引き上げとなった金融機関が複数あります
・35年固定金利
→ 長期金利上昇の影響を受け、全体的に上昇傾向です
特にフラット35は…
9月 年3.46%
↓
10月 年3.83%
と、1か月で0.37%上昇しています。
これまで以上に「現在の金利だけでなく、今後どこまで金利が上昇しても返済できるか」を考えた住宅ローン選びが重要になっています。
■ 2026年10月の重要ポイント
今月特に注目したいのは、
「変動金利も本格的な上昇局面に入りつつある」
という点です。
これまでは…
変動金利
→ 比較的低水準で推移
固定金利
→ 先行して上昇
という動きでした。
しかし10月は、静岡銀行・横浜銀行・JAさがみ・ドコモSMTBネット銀行・auじぶん銀行などでも変動金利の上昇が確認できます。
そのため、
「変動金利なら今後も1%前後で借りられる」
という前提ではなく、
今後さらに金利が、
+0.5%
+1.0%
上昇した場合でも無理なく返済できるかを確認しておくことが大切です。
■ 今後の住宅ローン金利の見通し
今後については…
・変動金利
→ 引き続き上昇方向を警戒
・35年固定金利→ 高い水準で推移しながら、さらに上下する可能性ありと考えています。
日銀は9月に政策金利を1.25%まで引き上げており、さらに追加利上げについても議論されています。
変動金利は政策金利や各金融機関の短期プライムレートの影響を受けるため、今後追加利上げが行われれば、さらに金利が上昇する可能性があります。
一方、35年固定金利は長期金利の影響を強く受けます。
現在は国内外の長期金利自体が高い水準にあるため、固定金利がすぐに大きく下がるとは考えず、余裕を持った資金計画を組んでおくことが重要です。
■ FP目線での選び方
・月々の返済額をできるだけ抑えたい
→ 変動金利を中心に比較
・将来金利が上がっても家計に余裕がある
→ 変動金利を検討しやすい
・将来の金利上昇が心配
→ 35年固定・フラット35を比較
・毎月の住宅費を最後まで確定させたい
→ 全期間固定型を検討
・神奈川県内で対面相談を重視したい
→ 横浜銀行・JAさがみ・中央ろうきん等も比較
住宅ローンは…
「一番金利が低い銀行=一番良い住宅ローン」
とは限りません。
金利だけではなく…
・毎月返済額
・団体信用生命保険
・事務手数料
・保証料
・繰上返済
・将来の金利上昇リスク
まで含めて比較することが大切です。
特に現在のような金利上昇局面では、現在の返済額だけではなく「金利が上昇した場合の返済額」まで確認したうえで住宅購入予算を設定することをおすすめします。
お客様の年収・自己資金・借入予定額・返済期間・今後のライフプランに合わせて、最適な住宅ローンをご提案いたします。
よろしくお願いいたします。


